


Stand: 11.09.2026 von Florian Grummes
Nachdem die Edelmetallpreise innerhalb von nur drei Wochen bis zum 24. August stark gestiegen waren, folgt seither ein deutlicher Rücksetzer. Während der Goldpreis aktuell bei rund 4.350 US-Dollar notiert und sein Tief vom 2. September bei 4.282 US-Dollar bislang nicht unterschritten hat, fiel der Silberpreis von seinem Hoch bei 71,17 US-Dollar auf ein Tief von 63,04 US-Dollar im heutigen frühen asiatischen Handel. Insgesamt ein Minus von 11,4%. Dieser Rückgang wirkt im Gesamtbild bislang jedoch eher wie eine gesunde Zwischenkorrektur denn wie das Ende der Ende Juli begonnenen Aufwärtsbewegung.
Gleichzeitig erleben die Finanzmärkte derzeit ein Lehrstück in fiskalischer Dominanz. Während die US-Notenbank traditionell auf die steigenden Inflationsdaten mit Zinsanpassungen droht, zeigt sich etwas Grundlegenderes: Bei einer Staatsverschuldung von über 40 Billionen US-Dollar und jährlichen Zinsausgaben jenseits der Billionen-Marke kann sich Washington eine klassische geldpolitische Straffung schlicht nicht mehr leisten.
Das US-Finanzministerium greift bereits zu Anleihe-Rückkäufen – zunächst verdoppelt, dann verdreifacht auf jeweils 6 Milliarden US-Dollar pro Operation – doch der Markt reagiert darauf mit steigenden statt fallenden Renditen. Wenn der „Hausherr“ am Anleihemarkt sein eigenes Blatt nicht mehr diktieren kann, ist das ein Warnsignal, das weit über tagesaktuelle Nachrichten hinausreicht.
Parallel dazu verschärft sich die geopolitische Lage im Nahen Osten die Angebotsseite der Weltwirtschaft massiv. Die Kombination aus blockierter Straße von Hormus, angegriffenen Pipelines und einem kollabieren den saudischen Exportsystem trifft auf eine Weltwirtschaft, die ohnehin schon unter Jahren der Unterinvestition in reale Förderkapazitäten leidet.
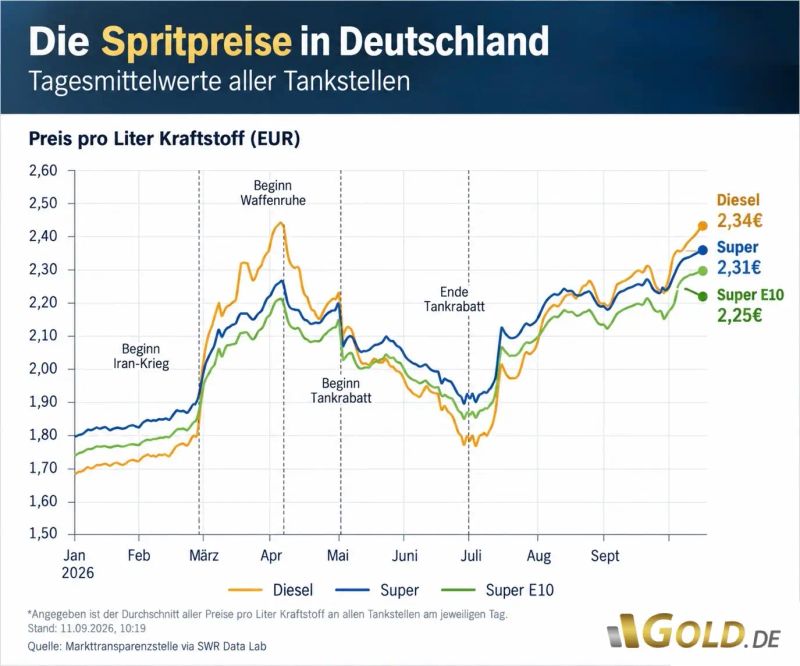
Spritpreise in Deutschland, vom 11. September 2026. © NDR, Gold.de
as Ergebnis: Ölpreise über 100 Dollar, Benzin- und Dieselpreise auf Rekordniveau, sowie eine sich zuspitzende Nahrungsmittelkrise durch ausgefallene Getreidekorridore. Entscheidend ist dabei nicht die Knappheit allein, sondern ihr Zusammentreffen mit einer parallel laufenden Geldentwertung. Beide Kräfte – Angebotsschock und Währungsentwertung – verstärken sich gegenseitig, statt sich gegenseitig zu neutralisieren, wie es die klassische Lehrbuchlogik nahelegen würde.
Genau hier liegt der Grund, warum Edelmetalle in den letzten Monaten scheinbar paradox reagiert haben. Die zeitweise inverse Korrelation zwischen Energiepreisen und Goldpreis hat viele Anleger irritiert, die in geopolitischen Krisen automatisch steigende Gold-Notierungen erwartet hatten. Der eigentliche Treiber ist jedoch nicht die Energiekomponente selbst, sondern die Reaktion der Realrenditen: Solange Zinserhöhungserwartungen kurzfristig dominieren, gerät Gold unter Druck – doch sobald der Markt begreift, dass höhere Zinsen die fiskalische Statik der USA sprengen würden, kippt die Logik. Der Staat kann es sich nicht leisten, die Zinsen wirklich steigen zu lassen, ohne den eigenen Schuldendienst zu sprengen. Am Ende bleibt nur ein Ventil: die Währung selbst.
Dass diese Erkenntnis längst bei den Zentralbanken angekommen ist, zeigt sich nicht in Worten, sondern in physischen Goldbewegungen. Die niederländische Zentralbank hat in diesem Jahr rund 86 Tonnen aus New York und Ottawa nach London verlagert – offiziell mit Verweis auf "geopolitische Unsicherheit" und bessere Handelbarkeit, faktisch aber ein weiteres Glied in einer Kette, die von der Bundesbank-Repatriierung über die französische Vollständig-Abzug-Strategie bis zu Indiens Rückholaktionen reicht.
Zentralbanken kauften 2025 863 Tonnen Gold, nach drei Jahren mit Käufen über der 1.000-Tonnen-Marke. Laut World Gold Council erwarten 89 Prozent der Reservemanager weiter steigende Bestände. Das ist kein Nostalgieprojekt für einen "barbarischen Rohstoff", sondern eine nüchterne Neubewertung des Kontrahentenrisiko in einem System, dessen Fundament – Vertrauen in staatliche Zahlungsfähigkeit – zunehmend bröckelt.
Für Anleger bedeutet das: Die kurzfristige Volatilität bei Edelmetallen, getrieben von schwankenden Zinserwartungen und geopolitischen Schlagzeilen, sollte nicht mit einem Strukturbruch verwechselt werden. Der langfristige Treiber bleibt intakt – vielleicht sogar akuter als je zuvor: Ein US-Finanzministerium, das gegen den eigenen Anleihemarkt ankämpft, eine Fed, die zwischen Anleihemarkt und Währung wählen muss, und eine reale Weltwirtschaft, die durch Kriege und Wetterextreme an ihre Lieferfähigkeit stößt. Wenn diese Pfade – Angebotsknappheit und Entwertung – tatsächlich konvergieren, wie es die Historie der 1970er-Jahre nahelegt, dann ist die aktuelle Konsolidierung bei Gold und Silber nur eine Verschnaufpause und kein Trendbruch.
Entsprechend erlebten Gold und Silber in den letzten Wochen eine regelrechte Achterbahnfahrt mit heftigen Bewegungen in beide Richtungen. Sobald der Eindruck entstand, der Goldpreis würde nun komplett nach unten durchbrechen, folgte prompt eine heftige Erholungsbewegung nach oben.
Silber tut sich in diesem Umfeld deutlicher schwerer und läuft dem Goldpreis wie so oft hinterher. Trotzdem hat sich Silber von einem reinen Anlage- und Inflationshedge zu einer echten Technologie-Story entwickelt. Während der Preis aktuell rund 60% über dem Vorjahresniveau notiert, wird das Metall heute genauso stark von der realen Wirtschaft getrieben wie von monetären Faktoren.
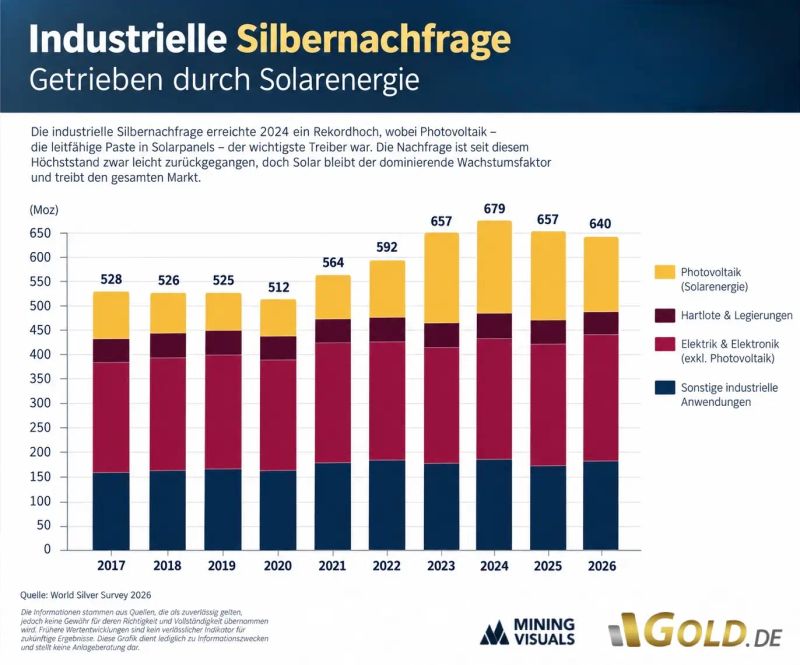
Industrielle Silbernachfrage, vom 20. Juli 2026 © Mining Visuals, Gold.de
Der Schlüssel liegt in seiner unverzichtbaren Rolle für die modernen Schlüsselindustrien: Silber ist der beste elektrische Leiter unter den Metallen und damit fest verankert in Photovoltaikzellen, Halbleitern, Leiterplatten, Automotive-Elektronik und medizintechnischen Anwendungen. Mit einem globalen Chipmarkt, der 2026 auf bis zu 1,5 Billionen US-Dollar wachsen könnte, und einem weiterhin expandierenden Solarsektor bleibt die industrielle Nachfrage trotz Effizienzgewinnen (weniger Silber pro Solarzelle) strukturell hoch.
Gleichzeitig zeigt der Markt klassische Merkmale eines hybriden Assets: Er reagiert sensitiv auf Zinserwartungen und Währungssorgen, weist aber auch die typische Volatilität eines von Angebots-Nachfrage-Dynamiken getriebenen Industriemetalls auf. Für Anleger bedeutet das: Silber ist heute weniger der „kleine Bruder des Goldes“, sondern vielmehr ein Frühindikator für die Gesundheit der Technologie- und Energiewende-Ökonomie – mit allen Chancen und Risiken, die eine solche Doppelrolle mit sich bringt.
Silber in US-Dollar – Potenzielle Keilformation
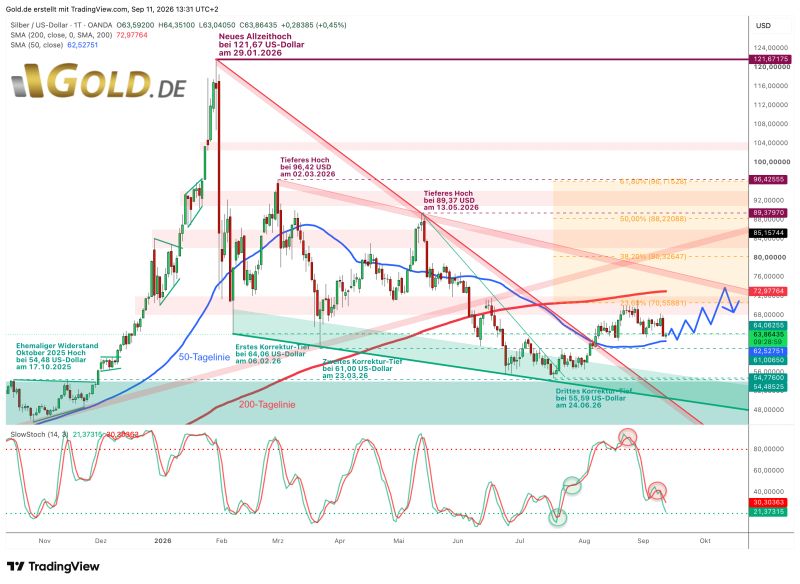
Silber in US-Dollar, Tageschart vom 11. September 2026. ©Gold.de
Ausgehend von seinem Sommertief bei 54,77 US-Dollar am 17. Juli 2026 konnte sich der Silberpreis wie erwartet im Hochsommer deutlich erholen. Bis zum 24. August zogen die Notierungen um rund 30% auf 71,17 US-Dollar an – unser Kursziel von 70 US-Dollar wurde damit erreicht. Auf dieses Sommerhoch folgte in den letzten zwei Wochen ein deutlicher Rücksetzer, der die Preise bis in die Unterstützungszone zwischen 63 und 64 US-Dollar zurückwarf.
Aufgrund des jüngsten Abverkaufs hat die Tages-Stochastik mittlerweile ihren überverkauften Bereich erreicht. Gleichzeitig fehlt bis zur steigenden und stützenden 50-Tages-Linie (aktuell bei 62,52 US-Dollar) nicht mehr viel.
Kurz vor der Veröffentlichung der US-Verbraucherpreise für August sowie der am kommenden Mittwoch anstehenden EZB-Zinsentscheidung sollte das verbleibende Abwärtsrisiko daher überschaubar sein.
Vielmehr gehen wir davon aus, dass es beim Silber – ähnlich wie bereits vor einer Woche beim Gold antizipiert – zunächst zu einer volatilen Seitwärtsbewegung zwischen den gleitenden Durchschnitten kommen könnte. Das bedeutet: Der Silberpreis dürfte sich vorläufig im Korridor zwischen 62,50 und rund 73 US-Dollar bewegen. Dabei wäre ein Anstieg Richtung 70 US-Dollar für die Marktteilnehmer vermutlich eher überraschend als ein Rückgang unter die 62,50-US-Dollar-Marke.
Insgesamt bleiben wir vorsichtig optimistisch für die Edelmetalle. Allerdings erwarten wir, dass die Wochen bis zu den US-Midterm-Wahlen von hoher Unsicherheit geprägt sein werden – was die Aktienmärkte entsprechend volatil und etwas stürmischer machen könnte.
Fazit: Silber – Verschnaufpause vor dem nächsten Schub
Der laufende Rücksetzer bei den Gold- und Silberpreisen ist bislang (noch) keine Trendwende, sondern eine gesunde Konsolidierung inmitten der Erholungsbewegung, die wiederum die Antwort auf die siebenmonatige Korrektur darstellt!
Getrieben von fiskalischer Dominanz in den USA, geopolitischen Angebotsschocks und einer sich wandelnden Rolle Silbers als Technologie-Metall, bleiben die Edelmetalle mittel- bis langfristig sehr attraktiv. Kurzfristig dominieren jedoch Volatilität und Unsicherheit – insbesondere bis zu den US-Midterm-Wahlen. Anleger sollten die aktuelle Schwächephase trotzdem als Chance und nicht als Warnsignal begreifen.
Autor: Florian Grummes
Edelmetallexperte und Technischer Analyst
www.goldnewsletter.de
Quelle: GOLD.DE
Erwähnte Unternehmen


Kategorien
Schlagwörter
Keine Rohstoff-Chance mehr verpassen
Exklusive Updates zu Gold, Kupfer & Co. – wöchentlich, kostenlos.
Disclaimer
I. Informationsfunktion und Haftungsausschluss: Die GOLDINVEST Consulting GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Analysen und Nachrichten auf www.goldinvest.de zu veröffentlichen. Die Inhalte dienen ausschließlich der allgemeinen Information und ersetzen keine individuelle, fachkundige Anlageberatung. Es handelt sich nicht um Finanzanalysen oder Verkaufsangebote, noch liegt eine Handlungsaufforderung zum Kauf bzw. Verkauf von Wertpapieren vor. Entscheidungen, die auf Basis der veröffentlichten Informationen getroffen werden, erfolgen vollständig auf eigene Gefahr. Zwischen der GOLDINVEST Consulting GmbH und den Lesern bzw. Nutzern entsteht kein vertragliches Verhältnis, da sich unsere Informationen ausschließlich auf das Unternehmen und nicht auf persönliche Anlageentscheidungen beziehen.
II. Risikoaufklärung: Der Erwerb von Wertpapieren birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Trotz sorgfältiger Recherche übernimmt die GOLDINVEST Consulting GmbH und ihre Autoren keine Haftung für Vermögensschäden oder die inhaltliche Garantie bezüglich Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der veröffentlichten Informationen. Bitte beachten Sie auch unsere weiteren Nutzungshinweise.
III. Interessenkonflikte: Gemäß §34b WpHG und §48f Abs. 5 BörseG (Österreich) weisen wir darauf hin, dass die GOLDINVEST Consulting GmbH sowie ihre Partner, Auftraggeber oder Mitarbeiter Aktien der oben genannten Unternehmen halten. Zudem besteht ein Beratungs- oder sonstiger Dienstleistungsvertrag zwischen diesen Unternehmen und der GOLDINVEST Consulting GmbH, und es ist möglich, dass die GOLDINVEST Consulting GmbH jederzeit Aktien dieser Unternehmen kauft oder verkauft. Diese Umstände können zu Interessenkonflikten führen, da die oben genannten Unternehmen die GOLDINVEST Consulting GmbH für die Berichterstattung entlohnen.
IV. Einsatz von KI-gestützten Systemen: Bei der Erstellung von Beiträgen können KI-gestützte Systeme zur Unterstützung von Recherche, Strukturierung oder sprachlicher Optimierung eingesetzt werden. Sämtliche Inhalte werden vor Veröffentlichung redaktionell geprüft und verantwortet.


