


Stand: 23.10.2026 von Florian Grummes
In einem von hoher Unsicherheit geprägten und angespannten Umfeld gerieten die Edelmetallpreise in den vergangenen zwei Wochen weiter unter Druck. Nach rund dreiwöchiger Seitwärtskonsolidierung durchbrach der Goldpreis gestern seine Unterstützung bei 4.065 USD und wurde bis zum Beginn des asiatischen Handels heute Morgen auf 3.986 USD abverkauft.
Am Silbermarkt ließen die Bären schon seit Ende August keinen Zweifel daran, wer im Haus das Sagen hat. Während die Vorwoche bereits ein Tief bei 55,40 USD gebracht hatte, setzte sich der Abverkauf in dieser Woche ohne nennenswerte Gegenwehr weiter abwärts fort. Dabei wurde das Sommer-Tief von 54,40 USD mit 53,45 USD im frühen asiatischen Handel heute klar unterschritten. Silber ist damit so preiswert wie seit elf Monaten nicht mehr.
Angesichts der seit Ende Januar ausgehend von 121,67 USD laufenden Korrektur (-56%) ist die Stimmung im Keller und Silber wird mal wieder als „totes Geld“ abgeschrieben.
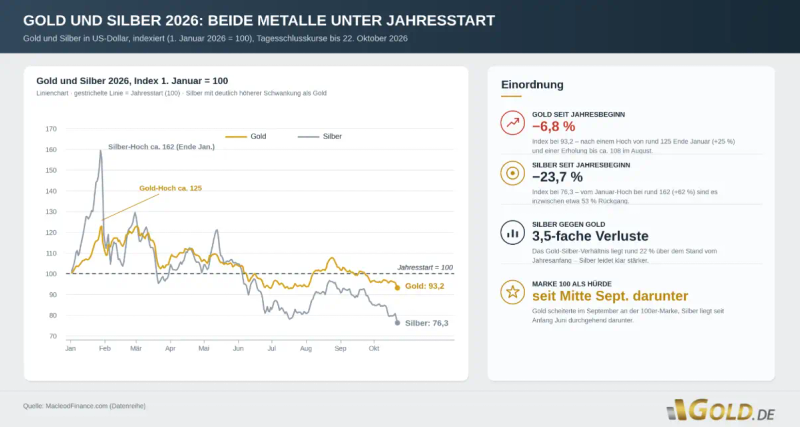
Gold und Silber Kursverhalten in 2026, vom 23. Oktober 2026. © GOLD.DE
Souveränitätsrisiko und die neue Fragilität der Eurozone
Gleichzeitig rückt Frankreichs Risikoprämie gegenüber Deutschland an den Anleihemärkten in die Nähe der Euro-Schuldenkrise: Mit rund 175 Basispunkten gegenüber deutschen Bunds haben zehnjährige französische Staatsanleihen eine Spanne erreicht, die historisch oft breitere Marktverwerfungen in der Eurozone ankündigte. Die französische Zehnjahresrendite kletterte zuletzt über fünf Prozent; ein Preissignal, das weit über Frankreich hinausweist.
Denn der Spread misst nicht nur die französische Kreditwürdigkeit, sondern den fiskalischen und politischen Zusammenhalt der Währungsunion. Hohe Verschuldung, große Defizite, politische Lähmung und soziale Spannungen vor den Präsidentschaftswahlen 2027 belasten damit zugleich Vertrauen, Refinanzierungskosten und Risikoappetit in der gesamten Eurozone. Jeder Investor mit Europa-Exposure in Aktien, Krediten oder Euro sollte diese Kennzahl daher eng verfolgen.
Frankreich als neuer Stresstest der Eurozone
Zudem ist Frankreich kein peripherer Sonderfall, sondern die zweitgrößte Volkswirtschaft der Eurozone. Steigende französische Finanzierungskosten könnten sich über Bankbilanzen, Versicherungsportfolios und eine allgemein höhere Risikoaversion auch schnell auf Italien, Belgien, Spanien und Portugal übertragen bzw. ausweiten. Die Eurozone hat seit 2011 zwar institutionell dazugelernt, doch Institutionen ersetzen keine glaubwürdige Fiskalpolitik.
Die EZB zwischen Feuerwehr und Falle
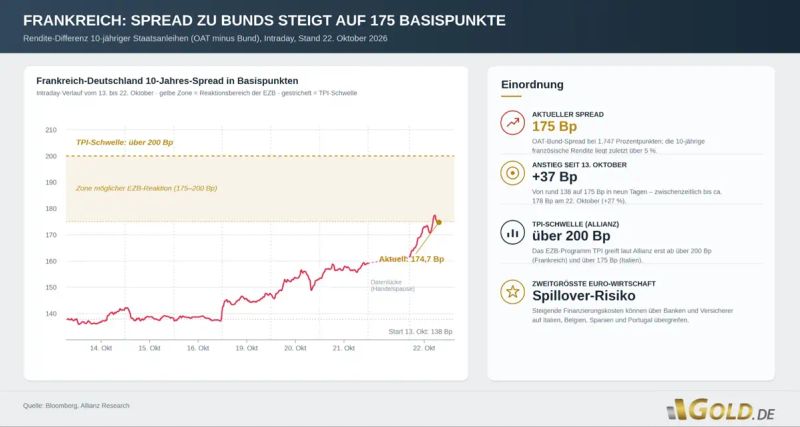
Spread deutsche & französische 10-jähriger Staatsanleihe, vom 22. Oktober 2026. © GOLD.DE
Das „Transmission Protection Instrument (TPI)“ der EZB erlaubt grundsätzlich Anleihekäufe, wenn sich die Finanzierungsbedingungen eines Landes „unberechtigt und unordentlich“ verschärfen. Genau an dieser Voraussetzung scheitert Frankreich derzeit jedoch: Ein erheblicher Teil der Spread-Ausweitung ist gerade die Folge nachvollziehbarer fiskalischer und politischer Risiken und damit nicht ohne Weiteres als „unberechtigt“ einzuordnen.
Ein Research-Paper der Allianz bringt es auf den Punkt: Erst bei einer breiteren Fragmentierung des Euro-Anleihemarkts – etwa bei französischen Spreads von rund 175 Basispunkten, italienischen Spreads von etwa 150 Basispunkten und zugleich steigenden Spreads in Spanien und Portugal – würde die EZB wahrscheinlich operativ reagieren. Das TPI käme vermutlich erst infrage, wenn der französische Spread über 200 Basispunkte und der italienische über 175 Basispunkte steigt
Bis dahin könnte die EZB zunächst Zuschauerin bleiben. Die Marktstrafe wirkt damit wie eine ungewollte, aber real wirksame Straffung der Geldpolitik: Mehr Steuergeld fließt in den Zinsdienst, während weniger Mittel für Investitionen, Bildung und Sozialleistungen zur Verfügung stehen. Zugleich verteuern sich Kredite für Unternehmen und Haushalte – mit belastenden Folgen für Wachstum, Investitionstätigkeit und Kaufkraft.
Aktienmärkte blenden wachsenden Stress aus
Während sich die Fundamentaldaten der Eurozone also zunehmend eintrüben und die Edelmetallpreise korrigieren, preisen die Aktienmärkte weiterhin relative Ruhe ein – obwohl der Stress im Hintergrund erkennbar zunimmt. Die Märkte erzählen derzeit zwei widersprüchliche Geschichten. Ein ähnliches Bild hatten wir bereits in der vergangenen Woche beim S&P 500 diskutiert: Dort bestehen zeitgleich bullische und bärische Marktsignale.
Diese makroökonomischen Diskrepanzen sind besonders spannend, denn mittelfristig wird eine der beiden Seiten mit hoher Wahrscheinlichkeit falsch liegen. Die entscheidende Frage ist daher, welcher Markt die fundamental belastbarere Story erzählt – und welcher lediglich von Momentum, Positionierung und kurzfristigen Kapitalflüssen getragen wird.
Genau dazu liefert der Silberpreis das passende Lehrstück: Innerhalb der vergangenen neun Monate hat der Silbermarkt eine scharfe und kompromisslose Korrektur vollzogen - ohne dass damit das Ende des säkularen Bullenmarktes verbunden ist. Zwar ist der immer noch laufende Rücksetzer in Richtung 50 USD für Späteinsteiger eine äußerst unangenehme Belastungsprobe und eine schmerzhafte Lektion über die Volatilität des Marktes. Wer jedoch lange genug im Edelmetall-Sektor aktiv ist, weiß dass es sich um Kaufgelegenheiten handelt, da die strukturellen Treiber des Bull-Marktes weiterhin intakt sind.
Korrektur ist nicht das Ende des Zyklus
Silber vereint monetäre Nachfrage, industrielle Nutzung und eine extrem geringe Marktkapitalisierung. Diese Kombination erzeugt sowohl starke Aufwärtsbewegungen als auch heftige Rücksetzer. Schuldenkrise, Realzins-Unsicherheit und geopolitische Fragmentierung bleiben hingegen ungelöst, während die industrielle Nachfrage nach dem „kritischen Zukunftsmetall“ Silber künftig eher steigen als sinken dürfte.
Sollte sich die französische Krise zu einer breiteren Euro-Fragmentierung ausweiten, ändert sich das Umfeld für Edelmetalle fundamental. Höhere Risikoprämien, mögliche EZB-Interventionen, fiskalische Dominanz und ein schwächerer Euro wären historisch günstige Bedingungen für Gold und Silber.
Die aktuelle Korrektur wäre dann kein Widerspruch zur Krise, sondern deren zeitliche Vorverlagerung.
Silber in US-Dollar – Extrem starke Unterstützung um 50 USD
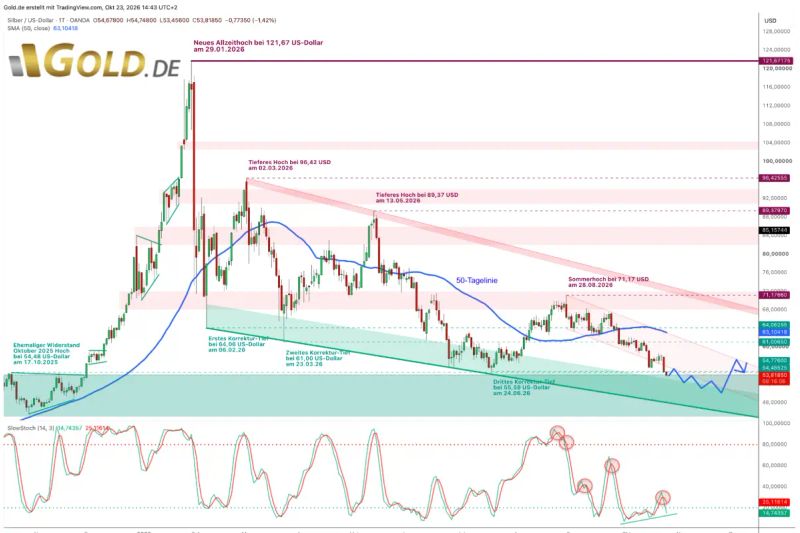
Silber in US-Dollar, Tageschart vom 23. Oktober 2026. © GOLD.DE
Mit einem Tagestief von bislang 53,45 hat Silber heute seinen Tiefststand vom Sommer bei 54,77 USD unterboten. Seit dem 28. August kennt der Silberpreis zudem im Grunde genommen nur den Weg gen Süden, denn Zwischen-Erholungen sind seit dem Sommerhoch bei 71,17 USD Mangelware. Nach einem Rückgang von rund 25 Prozent binnen acht Wochen ist die technische Lage allerdings stark überverkauft.
Der Rücksetzer in Richtung 50 USD war innerhalb des jahrzehntelangen Cup-and-Handle-Musters zu erwarten und ist noch nicht abgeschlossen. Die Marke von 50 USD ist dabei entscheidend, denn dort lagen die Hochpunkte von 1980 und 2011. Im Herbst 2025 überwand Silber diese Hürde erstmals nachhaltig - und löste damit den anschließenden steilen Anstieg bis auf 121,67 US-Dollar aus. Die seit Januar laufende Korrektur macht diesen Ausbruch jedoch nicht automatisch ungültig. Bislang scheint sie das Ausbruch-Niveau in klassischer Manier testen zu wollen.
Damit bleiben Tages- und Wochenchart zunächst bärisch. Im Bereich um 50 USD stoßen die Bären jedoch auf zunehmend starke Unterstützung sowie auf antizyklisch agierende Käufer. Das saisonale Muster spricht zudem dafür, dass die finale Trendwende bis etwa Mitte Dezember – und damit zum letzten Zinsentscheid der Fed in diesem Jahr – über die Bühne gegen sollte. Wir sind daher nicht allzu besorgt: Vielmehr sehen wir nun endlich wieder gute Kauf-Chancen sowohl bei den Edelmetallen als auch bei den Minenaktien und nutzen die aktuelle Schwächephase deshalb konsequent für weitere Zukäufe.
Fazit: Silber – Nahe seiner wichtigsten Marke
Frankreichs deutlich gestiegener Anleihe-Spread lässt die politischen und fiskalischen Fundamente der Eurozone wieder sichtbar brüchig werden. Silber hingegen befindet sich nach einer extremen Überhitzung in einer schmerzhaften, aber nach wie vor konstruktiven Konsolidierung. Wer nur die Tagescharts liest, sieht zwei schwache Märkte; wer die Schulden- und Vertrauensdynamik versteht, sieht dieselbe Krise an zwei verschiedenen Stellen des Finanzsystems – einmal bereits eingepreist, einmal noch geduldig wartend!
Solange die EZB nicht eingreift, werden die Finanzierungsbedingungen straffer mit möglicherweise unkalkulierbaren Folgen für Banken, Kredite, Wachstum und generelle Risikobereitschaft. Für Gold und Silber könnten daraus mittelfristig höhere Risikoprämien, fiskalische Dominanz, mögliche Notenbank-Interventionen, Realzins-Unsicherheit und ein schwächerer Euro zu entscheidenden Treibern werden.
Zudem rücken bei Silber die runde Marke von 50 USD und bei Gold die 4.000-USD-Marke in den Fokus. Beide Niveaus sind technisch bedeutsam und starke Unterstützungen. Bei Silber kommt zusätzlich eine historische Komponente hinzu, die uns erwarten lässt, dass die Edelmetalle in den kommenden Wochen bis ca. Mitte Dezember grob um die genannten Marken die Wende nach oben vollziehen können.
Wir sehen die aktuelle Schwächephase daher nicht als Warnsignal, sondern als normale Korrektur innerhalb eines intakten säkularen Bullenmarktes und als seltene Kaufgelegenheit für langfristig orientierte Anleger.
Erwähnte Unternehmen


Kategorien
Schlagwörter
Keine Rohstoff-Chance mehr verpassen
Exklusive Updates zu Gold, Kupfer & Co. – wöchentlich, kostenlos.
Disclaimer
I. Informationsfunktion und Haftungsausschluss: Die GOLDINVEST Consulting GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Analysen und Nachrichten auf www.goldinvest.de zu veröffentlichen. Die Inhalte dienen ausschließlich der allgemeinen Information und ersetzen keine individuelle, fachkundige Anlageberatung. Es handelt sich nicht um Finanzanalysen oder Verkaufsangebote, noch liegt eine Handlungsaufforderung zum Kauf bzw. Verkauf von Wertpapieren vor. Entscheidungen, die auf Basis der veröffentlichten Informationen getroffen werden, erfolgen vollständig auf eigene Gefahr. Zwischen der GOLDINVEST Consulting GmbH und den Lesern bzw. Nutzern entsteht kein vertragliches Verhältnis, da sich unsere Informationen ausschließlich auf das Unternehmen und nicht auf persönliche Anlageentscheidungen beziehen.
II. Risikoaufklärung: Der Erwerb von Wertpapieren birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Trotz sorgfältiger Recherche übernimmt die GOLDINVEST Consulting GmbH und ihre Autoren keine Haftung für Vermögensschäden oder die inhaltliche Garantie bezüglich Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der veröffentlichten Informationen. Bitte beachten Sie auch unsere weiteren Nutzungshinweise.
III. Interessenkonflikte: Gemäß §34b WpHG und §48f Abs. 5 BörseG (Österreich) weisen wir darauf hin, dass die GOLDINVEST Consulting GmbH sowie ihre Partner, Auftraggeber oder Mitarbeiter Aktien der oben genannten Unternehmen halten. Zudem besteht ein Beratungs- oder sonstiger Dienstleistungsvertrag zwischen diesen Unternehmen und der GOLDINVEST Consulting GmbH, und es ist möglich, dass die GOLDINVEST Consulting GmbH jederzeit Aktien dieser Unternehmen kauft oder verkauft. Diese Umstände können zu Interessenkonflikten führen, da die oben genannten Unternehmen die GOLDINVEST Consulting GmbH für die Berichterstattung entlohnen.
IV. Einsatz von KI-gestützten Systemen: Bei der Erstellung von Beiträgen können KI-gestützte Systeme zur Unterstützung von Recherche, Strukturierung oder sprachlicher Optimierung eingesetzt werden. Sämtliche Inhalte werden vor Veröffentlichung redaktionell geprüft und verantwortet.


