


Stand: 16.10.2026 von Florian Grummes
Auch in dieser Handelswoche blieben Gold und Silber überwiegend unter Druck. Während der Goldpreis am vergangenen Freitag noch den Eindruck einer beginnenden Erholung erweckte, gerieten die Edelmetalle insbesondere am Mittwochnachmittag erneut deutlich unter Verkaufsdruck. Die Handelswoche war dabei erneut ein Lehrstück in Sachen makroökonomischer Nervosität.
Höhere US-Verbraucher- und Erzeugerpreise beschleunigten die offizielle Inflation, während die Finanzmärkte zwischen Risikoflug und Zinsangst schwankten. Gold zeigte sich dabei bemerkenswert widerstandsfähig, Silber und die Minenaktien hingegen bekamen die volle Volatilität des aktuellen Umfelds zu spüren.
Allerdings notiert Silber nach einem potenziellen Doppelboden (Sommertief bei 54,77 USD und Tief in dieser Woche bei 55,39 USD) nun im extrem überverkauften Bereich und rund 20 % unterhalb seiner 200-Tage-Linie (72,17 USD). Diese seltene Konstellation leitete jeweils einen sehr starken Kursanstieg in den Jahren 2020 und 2022 ein und liefert aktuell wieder ein außergewöhnlich asymmetrisches Chance/Risiko-Profil für Silber.
Nichtsdestotrotz war der Treiber in dieser Woche vor allem der Inflationsschock. Die Verbraucherpreise stiegen im September auf 3,7 Prozent im Jahresvergleich, die Kernrate auf 2,6 Prozent, und die Erzeugerpreise legten mit plus 1,3 Prozent im Monat so stark zu wie seit über vier Jahren nicht. Energie – insbesondere Benzin und Heizöl – war zwar der sichtbare Auslöser, doch der Anstieg der Kernraten deutet darauf hin, dass der Preisdruck längst nicht mehr an der Zapfsäule stehen bleibt.
Kurzfristiges Top bei den Zinsen
Die 10-jährige US-Rendite erreichte in der Vorwoche 5,36 %, fiel dann zurück und schnellte am Mittwoch nochmal bis auf 5,33 % nach oben. Seitdem kommt die Rendite aber etwas deutlicher bis auf 5,09 % zurück. Wir vermuten, dass die seit Anfang März laufende Aufwärtsbewegung bei den Zinsen aktuell ein Zwischenhoch erreicht und in den kommenden Monaten erstmal konsolidieren oder fallen wird.
Trotz Korrektur bleibt Gold widerstandsfähig
Für Gold ergibt sich daraus ein grundsätzlich eher unterstützendes Umfeld. Heiße Inflationsdaten erschweren der Fed zwar eine schnelle Lockerung, zugleich bleibt die fiskalische Politik aber expansiv, die Vollbeschäftigung intakt und das Defizit hoch. Genau diese Kombination aus anhaltendem Nominalwachstum, politischen Prioritäten zugunsten von Ressourcen, Halbleitern, Rüstung und KI sowie einer zunehmend knapper werdenden physischen Angebotsseite spricht mittel- und vor allem langfristig für die Edelmetall-These.
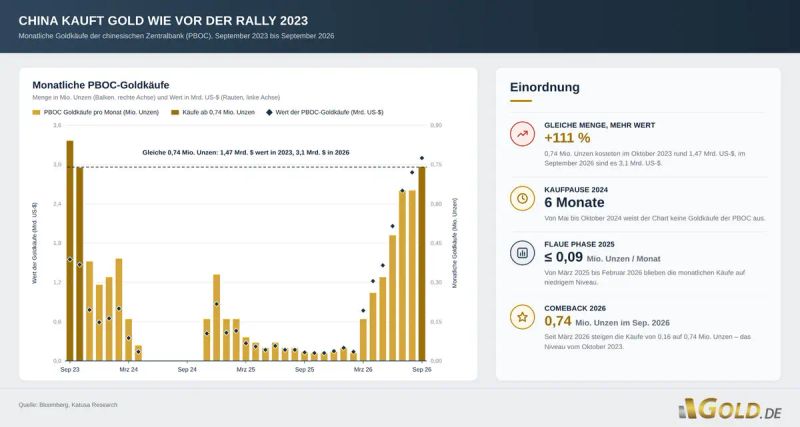
China kauft Gold wie vor der Rally 2023, vom 11. Oktober 2026. © Bloomberg, Katusa Research
Dass die People’s Bank of China ihre Goldkäufe zuletzt wieder erhöht hat, unterstreicht das strategische Interesse an der Reserve-Währung jenseits des US-Dollars. Kurzfristig steckt der Goldpreis weiterhin in einer Korrektur und notiert rund 1.400 USD unter seinem Rekordhoch vom Januar.
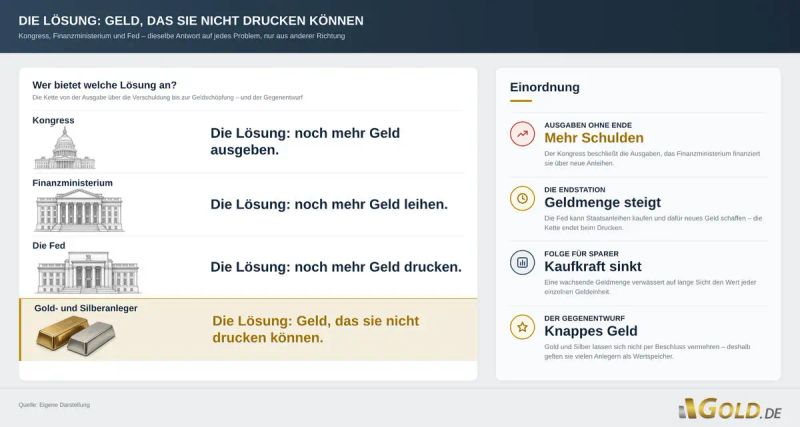
Strukturell bleiben die Edelmetalle jedoch der beste Inflationsschutz und Krisenpuffer in einem Umfeld, in dem Zentralbanken, Staaten und Anleger gleichermaßen nach harten Werten suchen. Gold ist damit weniger ein kurzfristiger Trading-Kandidat als der verlässliche Innenverteidiger im Portfolio.
S&P 500: Bullen- und Bärenmarkt gleichzeitig
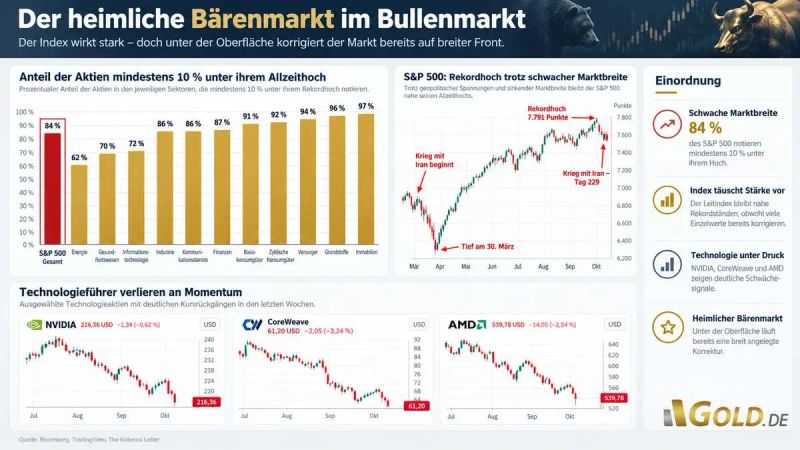
Heimlicher Bärenmarkt im Bullenmarkt, vom 15. Oktober 2026. © The Kobeissi Letter
Paradoxerweise befindet sich der S&P 500 gleichzeitig in einem Bullen- und Bärenmarkt, was wiederum alle möglichen Konsequenzen für die Edelmetall- und Rohstoffpreise haben könnte!
Trotz Ölpreisen bei über 100 USD pro Barrel, deutlich gestiegener Finanzierungskosten und einer Inflation, die nahezu doppelt so hoch wie das Ziel der Fed ist, notiert der Index nur rund 2 Prozent unter seinem Rekordhoch. Diese Robustheit verdankt er jedoch einem extrem schmalen Rallye-Fundament: Seit dem Tief vom 30. März haben lediglich zehn Aktien rund 70 Prozent des Indexanstiegs getragen, während 84 Prozent der S&P-500-Titel mindestens 10 Prozent unter ihren Allzeithochs liegen und damit faktisch in einem Bärenmarkt stecken.
Schmale Rallye als Warnsignal und Chance
Gerade diese Konzentration ist einerseits ein Warnsignal, andererseits aber auch ein verborgener Bewertungsabschlag.
Die treibenden Large-Cap-Technologiewerte – allen voran Nvidia – sind trotz kräftiger Kursgewinne auf Basis der erwarteten Gewinne günstiger geworden, während die Gewinnentwicklung mit 52 Prozent im zweiten Quartal 2026 die KI-Euphorie bislang substantiell stützt.
Sollten der Iran-Krieg enden, Energiepreise fallen und die Fed angesichts nachlassender Inflationserwartungen wieder geldpolitisch umschwenken, könnten mehrere positive Katalysatoren gleichzeitig greifen: Die Bewertungsrabatte bei Technologiewerten würden abgebaut, die Rallye würde auf breitere Marktsegmente übergreifen und die anhaltende Nachfrage nach Sachwerten und Aktien als Inflationsschutz würde zusätzlichen Rückenwind geben.
Kurzum: Der Markt erlebt einen heimlichen Bärenmarkt innerhalb eines Bullenmarkts – und genau diese Diskrepanz könnte bei einer Entspannung der makroökonomischen Belastungen den Nährboden für eine kräftige, breiter werdende Erholungsrallye bilden.
KI-Boom: Deflation digital, Inflation physisch
Die ungewöhnliche Kursentwicklung der US-Indizes spiegelt aber möglicherweise auch einfach eine radikale Selektion wider: Wenige KI-Plattformen werden die Disruption dominieren, während der Großteil der etablierten Geschäftsmodelle – beispielsweise traditionelle Banken – durch KI-Agenten, Stablecoins und agile Zahlungsinfrastrukturen strukturell ausgehöhlt werden.
Der KI-Boom wird daher deflationär auf digitale Produkte und bestehende Geschäftsmodelle wirken, während physische Assets wie Rohstoffe und Edelmetalle angesichts steigender Investitions- und Ressourcennachfrage ein stark inflationären Druck erfahren werden.
Gold in USD – Erneut volatile Bodenbildung um 4.000 USD
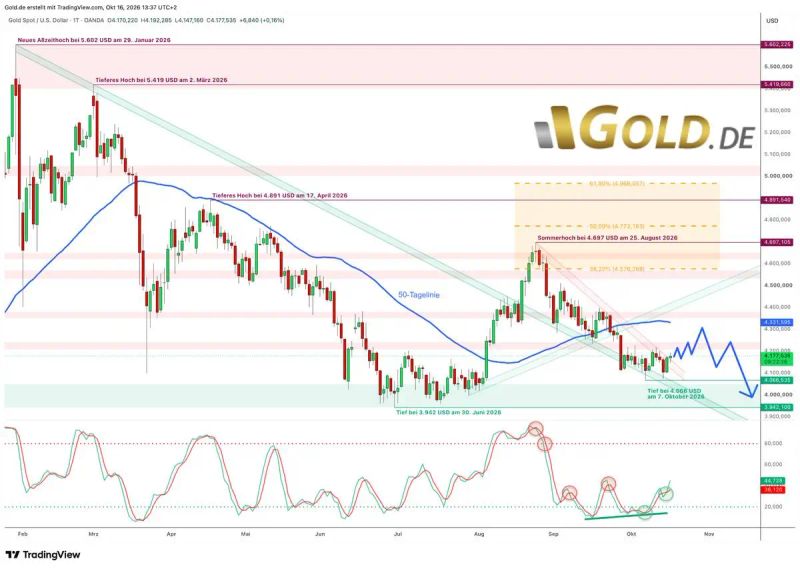
Gold in US-Dollar, Tageschart vom 16. Oktober 2026. © GOLD.DE
Auch in dieser Woche wurden Edelmetallinvestoren wieder daran erinnert, wer seit Ende Januar im Sektor das Sagen hat: die Bären!
Im frühen asiatischen Handel erreichte der Goldpreis am Montagmorgen mit 4.217 USD sein Wochenhoch. Anschließend verlief der Handel zunächst ruhig, bevor es am Mittwochnachmittag schlagartig bergab ging. Erst wenige Dollar oberhalb des Tiefpunkts der Vorwoche (4.065 USD) fanden sich bei 4.073 USD wieder mehr Käufer als Verkäufer. Seitdem konnte sich der Goldpreis in den vergangenen zwei Tagen deutlich bis auf 4.192 USD erholen. Gleichzeitig läuft Gold seit zweieinhalb Wochen volatil seitwärts zwischen 4,065 und 4,227 USD.
Ein ähnliches Spielchen war bereits im Frühsommer zu beobachten. Damals zog sich die breite und volatile Bodenbildung über fast zwei Monate zwischen 3.942 und rund 4.200 USD hin. Immer wenn es so aussah, als sei der Goldpreis endlich bereit für einen Ausbruch nach oben, folgte eine scharfe Abverkaufswelle, die die Notierungen erneut tief in die Bodenbildungszone zurückdrückte.
Ein ähnlicher Kursverlauf wäre auch diesmal denkbar, denn das saisonale Fenster ist dem Goldpreis bis etwa Mitte Dezember noch nicht wohlgesonnen.
Typischerweise bringt erst der letzte US-Zinsentscheid des Jahres (9. Dezember 2026) eine nachhaltige Trendwende nach oben.
Die kommenden siebeneinhalb Wochen könnten daher noch ungemütlich beziehungsweise zumindest unklar bleiben.
Technisch betrachtet hat sich auf dem Tageschart jedoch immerhin ein neues Kaufsignal beim Stochastik-Oszillator ergeben. Zudem hat der Goldpreis gestern erstmals den seit Jackson Hole intakten Abwärtstrend gebrochen. Damit stehen die Chancen durchaus gut, dass neben einer Erholung auf rund 4.225 USD auch ein Anstieg bis zur fallenden 50-Tage-Linie (4.339 USD) möglich wird.
Insgesamt bleibt der Goldpreis unterhalb von 4.230 USD und insbesondere unterhalb von 4.350 USD unter Druck. Rücksetzer bis tief in die Bodenbildungszone des Frühsommers hinein zwischen 3.950 bis 4.050 USD müssen weiterhin einkalkuliert werden.
Gleichzeitig deuten sowohl der Tages- als auch der Wochenchart bereits auf eine mögliche größere Erholung im ersten Quartal 2027 hin. Damit bleibt das Abwärtsrisiko insgesamt überschaubar. In den kommenden Wochen könnten sich vielmehr zunehmend Zukaufs- bzw. Nachkauf-Gelegenheiten ergeben.
Fazit: Gold – Zwischen Inflationsschock und Erholung
Die zu Ende gehende Handelswoche hat einmal mehr gezeigt, dass Edelmetalle in einem Umfeld hoher Inflation, hoher Staatsdefizite und geopolitischer Unsicherheit kurzfristig unter Druck geraten können, langfristig aber ihre eigene Logik behalten.
Bislang hat Gold zwei Angriffe auf 4.050 USD problemlos abwehren und sich anschließend erstaunlich schnell erholen können. Das spricht dafür, dass die Schwäche der letzten sieben Wochen erneut in eine volatile Bodenbildung münden könnte. Solange das bisherige Korrekturtief vom Frühsommer bei 3.942 USD dabei mehr oder weniger hält, bleibt das noch vorhandene Abwärtsrisiko sehr überschaubar.
Auf den fundamentalen Seiten stützt die Kombination aus expansiver Fiskalpolitik, hohen Defiziten, anhaltender Ressourcennachfrage durch KI, Halbleiter, Rüstung und Energiewende sowie einer knapper werdenden physischen Angebotsseite die Edelmetall-These mittel- bis langfristig. Gold ist dabei der verlässliche Stabilitätsanker im Portfolio, während Silber das aggressivere, aber potenziell ertragreichere Instrument bleibt.
Die kommenden Wochen dürften insbesondere bis zu den US-Midterm-Wahlen unruhig bleiben. Rücksetzer in Richtung von 4.000 USD würden dabei gute Einstiegs- und Nachkaufgelegenheiten liefern.
Erwähnte Unternehmen


Kategorien
Schlagwörter
Keine Rohstoff-Chance mehr verpassen
Exklusive Updates zu Gold, Kupfer & Co. – wöchentlich, kostenlos.
Disclaimer
I. Informationsfunktion und Haftungsausschluss: Die GOLDINVEST Consulting GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Analysen und Nachrichten auf www.goldinvest.de zu veröffentlichen. Die Inhalte dienen ausschließlich der allgemeinen Information und ersetzen keine individuelle, fachkundige Anlageberatung. Es handelt sich nicht um Finanzanalysen oder Verkaufsangebote, noch liegt eine Handlungsaufforderung zum Kauf bzw. Verkauf von Wertpapieren vor. Entscheidungen, die auf Basis der veröffentlichten Informationen getroffen werden, erfolgen vollständig auf eigene Gefahr. Zwischen der GOLDINVEST Consulting GmbH und den Lesern bzw. Nutzern entsteht kein vertragliches Verhältnis, da sich unsere Informationen ausschließlich auf das Unternehmen und nicht auf persönliche Anlageentscheidungen beziehen.
II. Risikoaufklärung: Der Erwerb von Wertpapieren birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Trotz sorgfältiger Recherche übernimmt die GOLDINVEST Consulting GmbH und ihre Autoren keine Haftung für Vermögensschäden oder die inhaltliche Garantie bezüglich Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der veröffentlichten Informationen. Bitte beachten Sie auch unsere weiteren Nutzungshinweise.
III. Interessenkonflikte: Gemäß §34b WpHG und §48f Abs. 5 BörseG (Österreich) weisen wir darauf hin, dass die GOLDINVEST Consulting GmbH sowie ihre Partner, Auftraggeber oder Mitarbeiter Aktien der oben genannten Unternehmen halten. Zudem besteht ein Beratungs- oder sonstiger Dienstleistungsvertrag zwischen diesen Unternehmen und der GOLDINVEST Consulting GmbH, und es ist möglich, dass die GOLDINVEST Consulting GmbH jederzeit Aktien dieser Unternehmen kauft oder verkauft. Diese Umstände können zu Interessenkonflikten führen, da die oben genannten Unternehmen die GOLDINVEST Consulting GmbH für die Berichterstattung entlohnen.
IV. Einsatz von KI-gestützten Systemen: Bei der Erstellung von Beiträgen können KI-gestützte Systeme zur Unterstützung von Recherche, Strukturierung oder sprachlicher Optimierung eingesetzt werden. Sämtliche Inhalte werden vor Veröffentlichung redaktionell geprüft und verantwortet.


