


Stand: 18.09.2026 von Florian Grummes
Der Goldpreis setzte von seinem Sommerhoch bei 4.697 US-Dollar in den vergangenen zwei Wochen zunächst weiter zurück und fiel kurz nach dem US-Zinsentscheid am Mittwochabend zwischenzeitlich bis auf ein neues Tief bei 4.235 US-Dollar. Von hier folgte jedoch unmittelbar eine scharfe Erholung, die die Kurse kurz vor dem Wochenende bereits wieder bis auf 4.400 US-Dollar voranbrachte.
Damit hat die 50-Tage-Linie die Angriffe der Bären in dieser Woche viermal erfolgreich abgewehrt, und unser primäres Szenario einer Seitwärtsbewegung zwischen der 50- und der 200-Tage-Linie bleibt intakt.
Zinserhöhung ohne Überraschung
Der Rückgang beim Goldpreis war neben der überkauften Lage vor allem der sich abzeichnenden Zinserhöhung geschuldet. So beschloss die US-Notenbank Federal Reserve am Mittwochabend ihre erste Zinsanhebung unter dem neuen Fed-Chef Kevin Warsh um 25 Basispunkte. Eine Entscheidung, die von den Märkten schrittweise eingepreist worden war und daher kaum für Überraschungen sorgte.
Im Fokus stand weniger das „Was“, sondern vielmehr das „Wie“:
Wie würde sich Warsh angesichts des politischen Drucks aus dem Weißen Haus positionieren und welche Signale zur geldpolitischen Unabhängigkeit würde er senden?
Denn jede weitere Zinserhöhung verschärft nicht nur die Finanzierungsbedingungen, sondern auch die Spannungen mit Präsident Trump, der die restriktive Kursnahme der Notenbank im Vorfeld der US-Midterm-Wahlen kritisch beäugt.
Ein veränderter Reaktionsmodus der Geldpolitik
Spannend ist auch die Gegenüberstellung der geldpolitischen Entscheidungen von 2024 und 2026, welche eine bemerkenswerte Asymmetrie in der Reaktionsfunktion der Federal Reserve offenbart.
Während die US-Notenbank unter Powell im Wahljahr 2024 bei einer Kerninflationsrate von 3,3 % noch zwei Monate vor der Präsidentschaftswahl expansiv um 50 Basispunkte lockerte, entschied sich die US-Notenbank unter der neuen Warsh-Führung 2026 bei deutlich niedrigerer Kerninflation von 2,4 % für eine restriktive Straffung um 25 Basispunkte – ausgerechnet im Vorfeld der Midterms.
Diese Divergenz wirft die Frage auf, inwieweit sich der politische Druck oder die interne Risikobewertung der Notenbank verschoben hat, zumal die aktuelle Inflationsdynamik maßgeblich durch exogene Schocks im Energiesektor (Iran-Konflikt) getrieben wird, auf die klassische Zinsinstrumente kaum Einfluss haben.
Glaubwürdigkeit versus wirtschaftliche Realität
Fed-Chef Kevin Warsh hat mit der einstimmig beschlossenen Zinserhöhung und seiner kompromisslosen Rhetorik im Kampf gegen die Inflation zunächst die institutionelle Unabhängigkeit der Notenbank gegenüber dem Weißen Haus unterstrichen. Damit sorgte er kurzfristig für Stabilität an den Anleihemärkten. Nach einem ersten unmittelbaren Abverkauf honorierten auch die Aktienmärkte diese Demonstration geldpolitischer Glaubwürdigkeit.
Dennoch bleibt die ökonomische Logik des Zinsschritts fragwürdig: Wenn ein wesentlicher Teil des aktuellen Preisdrucks auf steigende Energie-, Diesel- und Düngemittelkosten zurückzuführen ist, die wiederum die Produktionskosten in Landwirtschaft und Logistik erhöhen, wirkt eine Zinserhöhung eher kontraproduktiv. Sie verteuert die Finanzierung in den betroffenen Sektoren, ohne das Angebot an Energie oder Nahrungsmitteln auszuweiten. Vieles deutet daher darauf hin, dass die Fed vor allem die Inflationserwartungen verankern will – selbst wenn ihr Instrumentarium gegen die derzeitige angebotsseitige Inflation nur sehr begrenzt wirksam ist.
Volatilität vor den Midterms
Gleichzeitig könnten die Aussicht auf weitere Zinsschritte im Oktober oder Dezember und die näher rückenden US-Midterm-Wahlen auch in den kommenden Wochen für erhöhte Unsicherheit an den Finanzmärkten sorgen. Erst ab Mitte Oktober dürfte sich diese Phase allmählich entspannen. Bis dahin sollten Investoren mit erhöhter Volatilität und abrupten Kursrücksetzern rechnen, die jederzeit auch auf den Edelmetallsektor übergreifen können.
Da die Stimmung unter institutionellen Investoren, Hedgefonds und Privatanlegern bereits spürbar gedämpft ist, bleiben wir für das vierte Quartal dennoch vorsichtig optimistisch. Langfristig stellt die Diskrepanz zwischen der geldpolitischen Straffung und der realwirtschaftlichen Entwicklung jedoch einen potenziellen Schwachpunkt dar, der die Nachhaltigkeit des aktuellen Fed-Kurses infrage stellt.
Gold in US-Dollar – Erholungspotenzial bis zur 200-Tagelinie
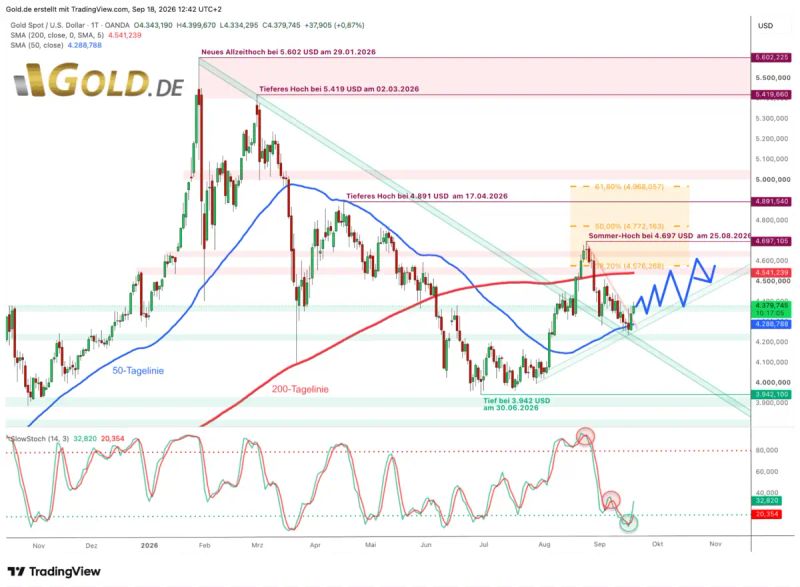
Gold in US-Dollar, Tageschart vom 18. September 2026. © GOLD.DE
Ausgehend von seinem August-Hoch bei 4.697 US-Dollar korrigierte der Goldpreis in den vergangenen drei Wochen seine fulminante Sommerrallye und gab dabei rund 10 % nach. Bereits das Notenbankertreffen in Jackson Hole hatte Ende August zwei scharfe Verkaufswellen ausgelöst und den Preis bis auf 4.282 US-Dollar gedrückt. Im Anschluss kamen die Bären jedoch nur noch langsam und mit nachlassender Dynamik voran. Zwar markierte der Goldpreis unmittelbar nach dem Fed-Zinsentscheid mit 4.235 US-Dollar ein neues Korrekturtief, doch ein Tagesschluss deutlich unterhalb der langsam steigenden 50-Tage-Linie bei 4.288 US-Dollar blieb den Bären in dieser Woche verwehrt.
Nicht überraschend nutzten vielmehr die Bullen seit Mittwochabend die deutlich überverkaufte Lage auf dem Tageschart für eine Erholung. Am Freitagmorgen gelang zudem der Ausbruch über den kurzfristigen Abwärtstrend, wodurch sich das technische Bild zügig wieder aufgehellt hat. Eine Fortsetzung der Erholung bis zur 200-Tage-Linie (aktuell 4.541 US-Dollar) erscheint auf Sicht der kommenden Wochen daher realistisch.
Nur wenn erneut Schwäche aufkommt und die 50-Tage-Linie einem weiteren Angriff diesmal nicht standhalten sollte, würde sich das charttechnische Bild deutlich eintrüben.
Ein nachhaltiger Rutsch unter 4.250 US-Dollar könnte dann einen Rückfall in Richtung 4.000 US-Dollar einleiten.
Wahrscheinlicher bleibt jedoch unser prognostizierte Seitwärtsszenario zwischen der 50- und der 200-Tage-Linie. Diese Konsolidierungsphase könnte im vierten Quartal als Basis für einen weiteren Anstieg dienen. Gelingt anschließend der nachhaltige Ausbruch über die 200-Tage-Linie, wären im ersten Quartal 2027 auch wieder Kurse um und oberhalb von 5.000 US-Dollar denkbar.
Fazit: Gold – Rücksetzer erstmal ausgestanden
Der Goldmarkt befindet sich aktuell in einem klassischen Spannungsfeld: Die Fed verschärft ihre Geldpolitik, um die Inflationserwartungen zu stabilisieren, obwohl ein erheblicher Teil des Preisdrucks durch externe Energie- und geopolitische Schocks verursacht wird. Kurzfristig belastet das höhere Zinsniveau zwar den Goldpreis, doch die überverkaufte Marktlage, die starke Unterstützung an der 50-Tage-Linie und die ausgeprägte Short-Positionierung sprechen für eine technische Erholung.
Solange 4.250 US-Dollar nicht nachhaltig unterschritten werden, bleibt eine Erholungsbewegung in Richtung 4.550 US-Dollar das wahrscheinlichere Szenario.
Übergeordnet dürfte Gold zunächst zwischen der 50- und der 200-Tage-Linie konsolidieren. Diese Verschnaufpause könnte sich im weiteren Jahresverlauf jedoch als Vorbereitung auf eine neue Aufwärtsbewegung erweisen – mit der Möglichkeit, im 1. Quartal 2027 die Marke von 5.000 US-Dollar erstmals wieder ins Visier zu nehmen.
Stand: 18.09.2026
geschrieben von:Florian Grummes
Technischer Analyst, Edelmetallexperte
Erwähnte Unternehmen


Kategorien
Schlagwörter
Keine Rohstoff-Chance mehr verpassen
Exklusive Updates zu Gold, Kupfer & Co. – wöchentlich, kostenlos.
Disclaimer
I. Informationsfunktion und Haftungsausschluss: Die GOLDINVEST Consulting GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Analysen und Nachrichten auf www.goldinvest.de zu veröffentlichen. Die Inhalte dienen ausschließlich der allgemeinen Information und ersetzen keine individuelle, fachkundige Anlageberatung. Es handelt sich nicht um Finanzanalysen oder Verkaufsangebote, noch liegt eine Handlungsaufforderung zum Kauf bzw. Verkauf von Wertpapieren vor. Entscheidungen, die auf Basis der veröffentlichten Informationen getroffen werden, erfolgen vollständig auf eigene Gefahr. Zwischen der GOLDINVEST Consulting GmbH und den Lesern bzw. Nutzern entsteht kein vertragliches Verhältnis, da sich unsere Informationen ausschließlich auf das Unternehmen und nicht auf persönliche Anlageentscheidungen beziehen.
II. Risikoaufklärung: Der Erwerb von Wertpapieren birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Trotz sorgfältiger Recherche übernimmt die GOLDINVEST Consulting GmbH und ihre Autoren keine Haftung für Vermögensschäden oder die inhaltliche Garantie bezüglich Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der veröffentlichten Informationen. Bitte beachten Sie auch unsere weiteren Nutzungshinweise.
III. Interessenkonflikte: Gemäß §34b WpHG und §48f Abs. 5 BörseG (Österreich) weisen wir darauf hin, dass die GOLDINVEST Consulting GmbH sowie ihre Partner, Auftraggeber oder Mitarbeiter Aktien der oben genannten Unternehmen halten. Zudem besteht ein Beratungs- oder sonstiger Dienstleistungsvertrag zwischen diesen Unternehmen und der GOLDINVEST Consulting GmbH, und es ist möglich, dass die GOLDINVEST Consulting GmbH jederzeit Aktien dieser Unternehmen kauft oder verkauft. Diese Umstände können zu Interessenkonflikten führen, da die oben genannten Unternehmen die GOLDINVEST Consulting GmbH für die Berichterstattung entlohnen.
IV. Einsatz von KI-gestützten Systemen: Bei der Erstellung von Beiträgen können KI-gestützte Systeme zur Unterstützung von Recherche, Strukturierung oder sprachlicher Optimierung eingesetzt werden. Sämtliche Inhalte werden vor Veröffentlichung redaktionell geprüft und verantwortet.


